
深圳励悦展览有限公司
博寒展览(上海)有限公司
大会组委会联系方式:
联系人:金 柠 188-1001-19827(同微信号)
E-mail:1784896052@qq.com
AIDC 算力温控三线齐放量,液冷从边缘方案走到舞台中央
8 月 23 日披露的半年报,几个数字要拆开读。
营收 9.19 亿元,同比 +24.71%;归母净利润 2099 万元,同比 +40.74%。利润增速跑赢营收 16 个百分点——这本身就是故事,剪刀差来自于收入结构在向高毛利业务倾斜。
但更值得看的是地域结构。境内收入 7.48 亿,毛利率 13.47%;境外直接出口 1.71 亿,毛利率却做到 27.51%,几乎是国内的两倍。海外收入占比从去年同期的 8.5% 一路拉到 18.6%,公司整体盈利的天花板被抬高一截。
最扎眼的是客户名单——谷歌、亚马逊、甲骨文,三家北美超算 / 云巨头,第一次完整公开出现在半年报里。这不是过去那种"搭车出海",而是自有品牌直接对接海外数据中心运营商。背后是马来西亚全资子公司 + 新山、吉隆坡、曼谷、香港 4 大区域服务中心 + 北美权威认证推进中,这一套海外基础设施是花了几年搭的,现在到了拿订单的阶段。
经营现金流 -1.60 亿,公司解释是备货 + 上下游账期错配,6 月定增 3.05 亿已落地,弹药不愁。可以理解为"为下一轮放量提前压库存"。合同负债 1.04 亿、存货 4.45 亿、较年初 +41.2%——从订单到出货的能见度都摆在那里。
营收增速 24%,液冷及风液同源产品新增订单占比 超过 50%。这个对比的意思是:在新增订单里,液冷已经不是配角,是主菜。
精密温控设备业务收入 8.69 亿、同比 +83.03%,这块的增速远高于公司整体 24.71% 的水平。换句话说,公司增量基本都长在液冷这条线上。
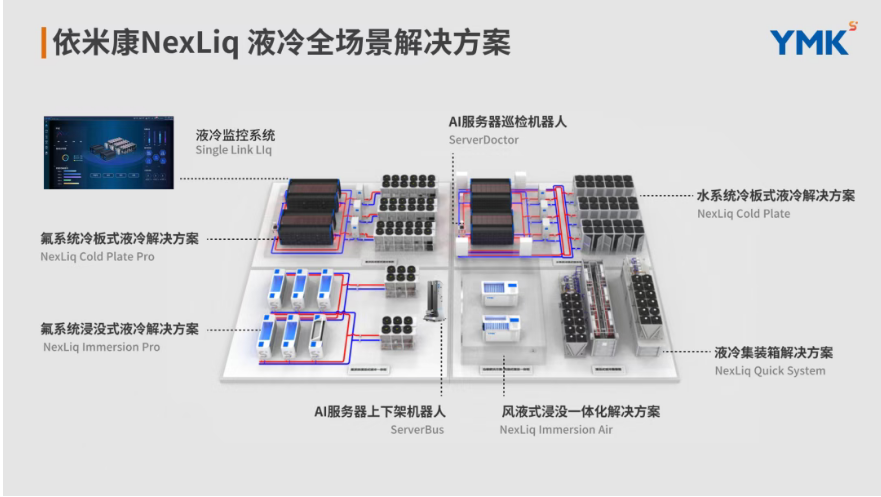
产品矩阵上,依米康的路线是"冷板 + 浸没"双栈并行。从干冷器、CDU、Manifold、液冷机柜到 QDC,覆盖机房—机柜—芯片端到端交付。自研干冷器已经做到国内第一梯队,进入字节跳动、阿里巴巴短名单;CDU 正在向 2.4MW 及以上超高功率等级迭代——单机柜过百千瓦以后,2.4MW 是基本门槛。
据赛迪顾问的统计,依米康位列中国风墙机房空调 TOP1、液冷数据中心一次侧干冷器 TOP3。不是新势力,是老玩家在 AIDC 这一波里彻底转身。
液冷从来不是温控整机厂一家能做完的活。
飞龙股份,液冷水泵在手订单超过 5 亿元。水泵是液冷二次侧循环的关键动力件,单价不高、批量大、可靠性要求极高。这 5 个亿说明头部水泵厂已经被锁进 AIDC 供应链,而且是大单——不是零散打样。
同星科技,拟发 6.5 亿元可转债,募投方向是算力温控产线。算力温控是更广义的概念——CDU、液冷机柜、机房空调全集。可转债是上市公司常见的产能扩张工具,6.5 亿砸算力温控,说明需求端已经能看到明确的订单支撑,否则不会上这种规模的工具。
水泵(飞龙):在手订单 >5 亿;
算力温控产线(同星):6.5 亿可转债加注。
温控整机 + 水泵 + 算力温控产线,三件事在同一周发生。液冷供应链的"水涨船高"第一次有了可量化的证据。
液冷从边缘方案走到舞台中央,背后是单机柜功率密度的物理现实。
AI 大模型训练要求单 GPU 功耗持续往上走,H100/H200 这一代已经做到 700W–1000W 单卡,整机柜从 30–50kW 直接推到 100kW、200kW 乃至更高。风冷的散热能力开始撞物理墙——100kW 以上,风冷基本扛不住。
但这只是"必要性"。真正的驱动力是"交付速度"。
依米康半年报里有一个数字很关键:预制化方舱海外批量发货,施工周期较传统现场工程缩短 50% 以上。背后是把风墙空调、干冷器等一次侧冷源,与 CDU、Manifold、管路等二次侧液冷系统,连同配电、消防、监控高度集成在撬块内——工厂预集成、现场快连接。
对比一下:阿里云前阵子披露基于首创全模块化设计架构,把大型 AIDC 数据中心交付工期压到 100 天,传统周期是 6–12 个月,成本还降 10% 以上。100 天 vs 50% 工期缩短——这一轮 AI 基建竞赛已经把"算力上线时间"变成了核心 KPI。
液冷 + 预制化,是唯一能跟上这个速度的方案。依米康的"预制化方舱"和阿里云的"全模块化"是同一件事的两端——算力基础设施正在从"工程"变成"产品"。
这是最值得延伸的一层。
液冷放量不是孤立事件,它是算力密度往上走的直接结果。算力密度往上走,同步往上拉的是另一条曲线——单机柜功率、单机柜电流、电源系统效率。
当单机柜从 50kW 跨进 100kW、200kW 乃至 1MW,传统 400V 交流配电的电流、线损、占地都开始撑不住。800V HVDC(高压直流)和 SST(固态变压器)就是为了这个密度做的。阳光电源中标之江实验室 800V SST、台达 20 亿美元锁单英飞凌碳化硅、中兴 800V HVDC 9 月商用——这条线过去几个月一直在加速。
液冷是"温度侧"的领先指标——液冷订单大幅放量,意味着 12–18 个月后,对应的电源、供电、变配电系统需求会集中兑现。温控厂商今天的订单,可以反向预测电源厂商未来的订单。
所以这一周除了温控整机、水泵、可转债,800V HVDC、SST 的进展被市场同步放大——根本不是巧合。液冷、电源、变配电是同一棵算力基础设施大树的根、干、枝,温度侧先动,电压侧跟动。
依米康的 457%和 50%。
一个数字是海外突破的"加速度"——客户从过去依附国内大厂出口,转向直接对接谷歌、亚马逊、甲骨文,区域服务中心 + 北美认证这套基础设施终于到了拿订单的阶段。
另一个数字是液冷的"主菜化"——在新增订单里占比过半,精密温控收入 +83%。
加上飞龙的 5 亿水泵、同星的 6.5 亿可转债,8 月最后一周,液冷供应链给了一个非常清晰的信号: