
深圳励悦展览有限公司
博寒展览(上海)有限公司
大会组委会联系方式:
联系人:金 柠 188-1001-19827(同微信号)
E-mail:1784896052@qq.com
大模型的参数量还在翻着跟头往上涨,单机柜功率从十几千瓦一路冲向百千瓦级,风冷的物理天花板已经清晰可见。过去几年还停留在"试点验证"层面的液冷,正在以肉眼可见的速度成为新建数据中心的标准配置。2026年,液冷产业走到了一个值得认真审视的节点:技术路线基本收敛,商业逻辑开始切换,竞争的胜负手也在悄悄换人。这篇文章,我们试图把液冷产业的当下与下一程,讲清楚。
判断一个产业是否跨过临界点,不看概念热度,看三件事:政策倒逼、成本拐点、头部客户真金白银的订单。这三件事,液冷在2025到2026年之交几乎同时发生了。
政策端的约束越来越具体。国家层面的绿色数据中心专项行动持续推进,各地对新建数据中心的PUE门槛不断收紧,北上广深等核心城市已普遍要求新建项目PUE低于1.25甚至1.2——这个数字,传统风冷在大功率密度场景下几乎无法企及,而冷板式液冷可以轻松做到1.2以下,浸没式更是能逼近1.05。"双碳"目标叠加"东数西算"的能耗管控,让液冷从"可选项"变成了"必答题"。
成本端,随着冷板、快接头、CDU等核心部件规模化量产,液冷方案的初始投资持续下探,全生命周期成本在高于20kW密度场景下已经实现对风冷的反超。更关键的是需求端:头部互联网大厂和运营商的新建智算中心,液冷渗透率快速攀升,AI推理集群、超算中心、金融行业高密机房等多元场景纷纷跟进。当头部客户的招标文件里"液冷"从加分项变成门槛项,这个产业的规模化落地周期就真正开始了。
液冷不是一项技术,而是一个技术家族。当下赛场上,冷板式、浸没式、风液混合三条路线各有所长,也各有明确的"射程范围"。
冷板式是目前商用最成熟、渗透率最高的路线:不改变服务器形态、改造成本低、运维习惯与风冷兼容,是存量机房改造和新建中密机房的首选。它的短板在于无法覆盖芯片级全部热量,仍需保留部分风冷兜底。
浸没式分为单相与相变两条支线,散热能力上限更高,PUE表现也更好,特别契合百千瓦级的超高密智算集群。相变浸没对材料相容性、密封工艺和运维体系的要求更苛刻,过去几年主要用于示范项目,如今正处在"规模化商用前夜"——谁能率先把相变浸没的可靠性、成本和运维方案跑通,谁就握住了下一个五年的入场券。
风液混合则是最务实的过渡方案:冷板负责主芯片散热,风冷处理剩余热量,兼顾改造灵活性与散热效率,在存量改造市场占据独特生态位。值得注意的是,液冷的竞争正在从"单一产品"向"材料—部件—系统—机房"的全栈能力延伸,冷却液、CDU、管路、漏液检测等环节的技术积累,正在成为新的分水岭。
液冷是个系统工程:服务器适配选型、机房承重改造、管路施工打压、冷媒水质管控、全年无休的运维监控——任何一个环节掉链子,漏一滴液都可能让千万级的算力资产停摆。这意味着,只交付硬件的商业模式,正在被时代淘汰。
行业领先厂商的动作已经给出了方向:把方案设计、定制化生产、现场交付实施、后期持续运维打包成全生命周期服务,即所谓"液冷即服务"。设计院深度协同、交付标准化、运维数字化,正在成为头部玩家的标配能力。可以预见,未来两三年液冷行业的洗牌逻辑将非常清晰:硬件性能的差距在缩小,全生命周期服务能力才是拉开差距的那道护城河。对下游客户而言,选液冷供应商,本质上是在选一个能陪跑机房十年的长期伙伴。
国内市场打得火热的同时,海外正在打开第二增长曲线。东南亚AI算力需求快速攀升,高温高湿气候让传统风冷更加力不从心,为国产液冷方案提供了天然的应用场。领先企业已在新加坡等地落子布局,把国内打磨成熟的方案与运维方法论整体输出,从设备出口升级为"方案+服务"出海,国产液冷的品牌认可度正在被一个个海外标杆项目重新定义。
更长远的看点在于生态:液冷产业的成熟,离不开标准化体系建设、上下游协同和跨行业经验共享。冷却液厂商、服务器厂商、IDC运营商、设计院、运维服务商,每个角色都需要在新的产业分工里找到自己的位置。产业生态共建者的角色,正在比单一产品供应商更有想象力。
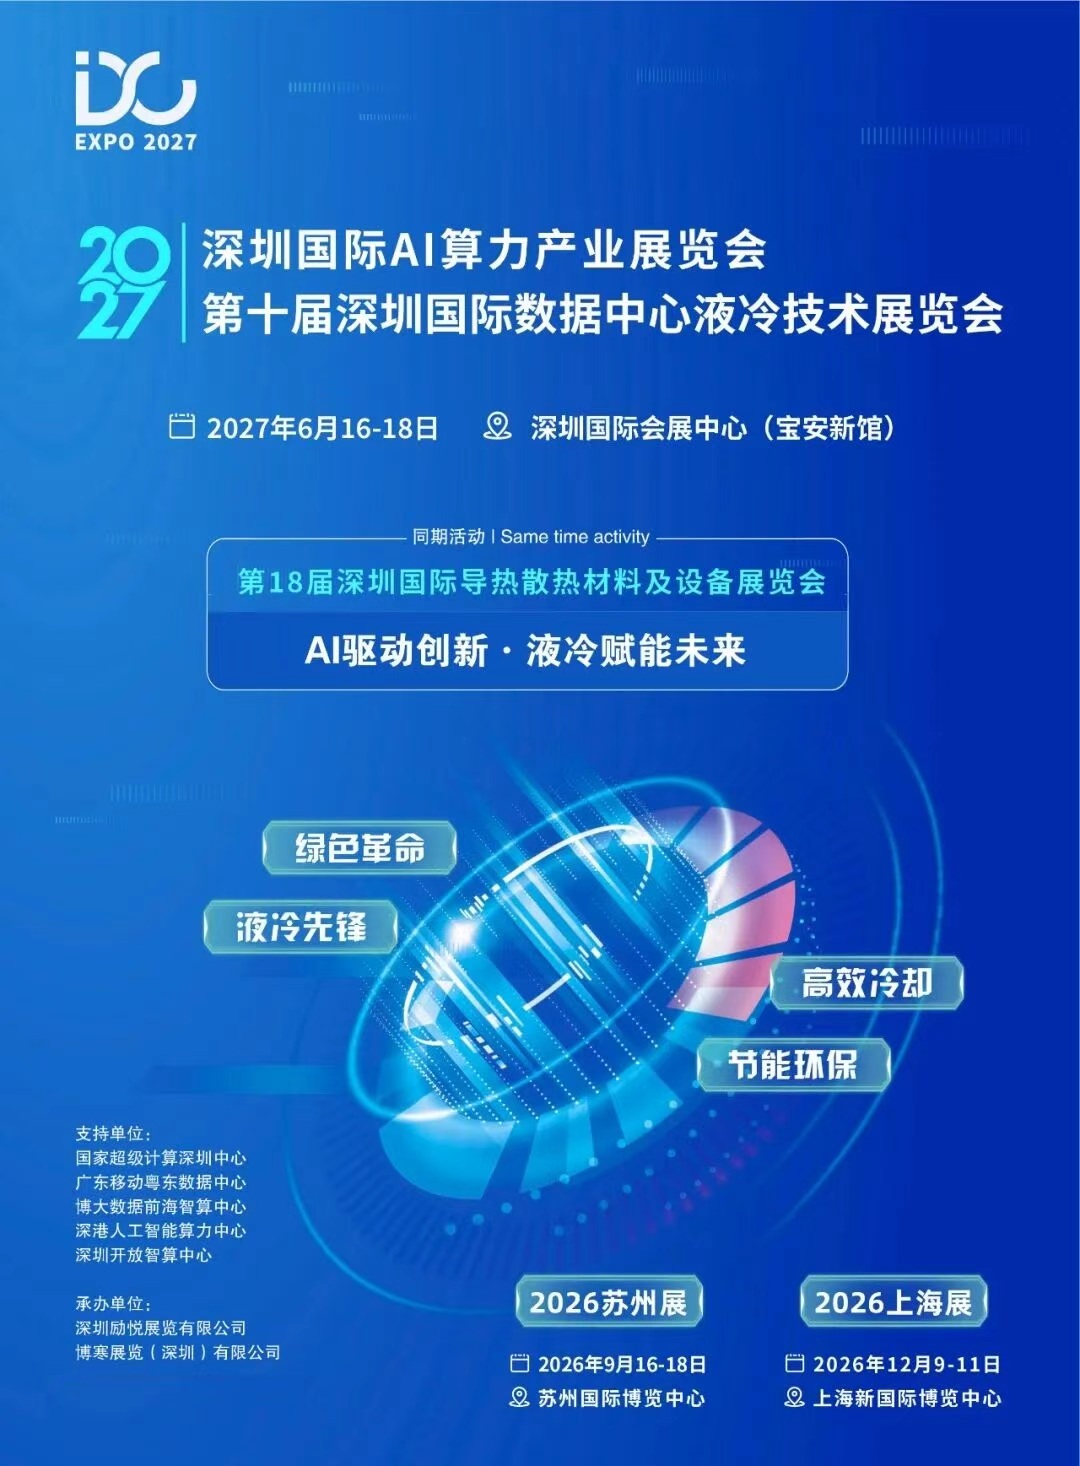
12月9日至11日,2026第八届上海国际数据中心液冷技术展览会将在上海新国际博览中心举行,冷板、浸没、相变、风液混合的全谱系方案与液冷全产业链最新成果将集中亮相——想看清液冷下一个五年的走向,值得去现场走一走。
组委会联系人:金柠女士 188 1001 9827