
深圳励悦展览有限公司
博寒展览(上海)有限公司
大会组委会联系方式:
联系人:金 柠(女士) 188-1001-9827(同微信号)
E-mail:1784896052@qq.com
扫码添加微信
备注单位,姓名
单颗GPU的功耗逼近2300瓦、芯片表面热流密度冲过500瓦每平方厘米——这不是实验室数字,而是下一代AI服务器即将面对的现实。铜已经快扛不住了,全产业链的目光转向了一种碳的同素异形体:金刚石。与此同时,在电路板的另一端,一根小小的钻针也在悄悄换材料。
事情要从英伟达的路线图说起。下一代Rubin平台上,最高配的单颗芯片功耗高达2300瓦,表面热流密度超过500瓦每平方厘米,局部热点区域甚至逼近1000瓦每平方厘米。面对这样的量级,纯铜约400瓦每米开尔文的导热能力已经见顶。目前的分工是:液冷系统负责把热量从机柜层面搬走,而金刚石负责在芯片近端把热点摊开、把热导出来,两者串联成完整的散热链路。
另一端的需求来自加工。AI服务器PCB正在向M9级材料演进,板材中加入了高硬度的石英布和陶瓷填料,传统钨钢钻针的寿命从M8板上的800~1000孔骤降到M9板上的100~200孔,而AI服务器单板钻孔量又是普通服务器的5~10倍。金刚石的莫氏硬度达到10,是少数能啃动这种板材的材料。
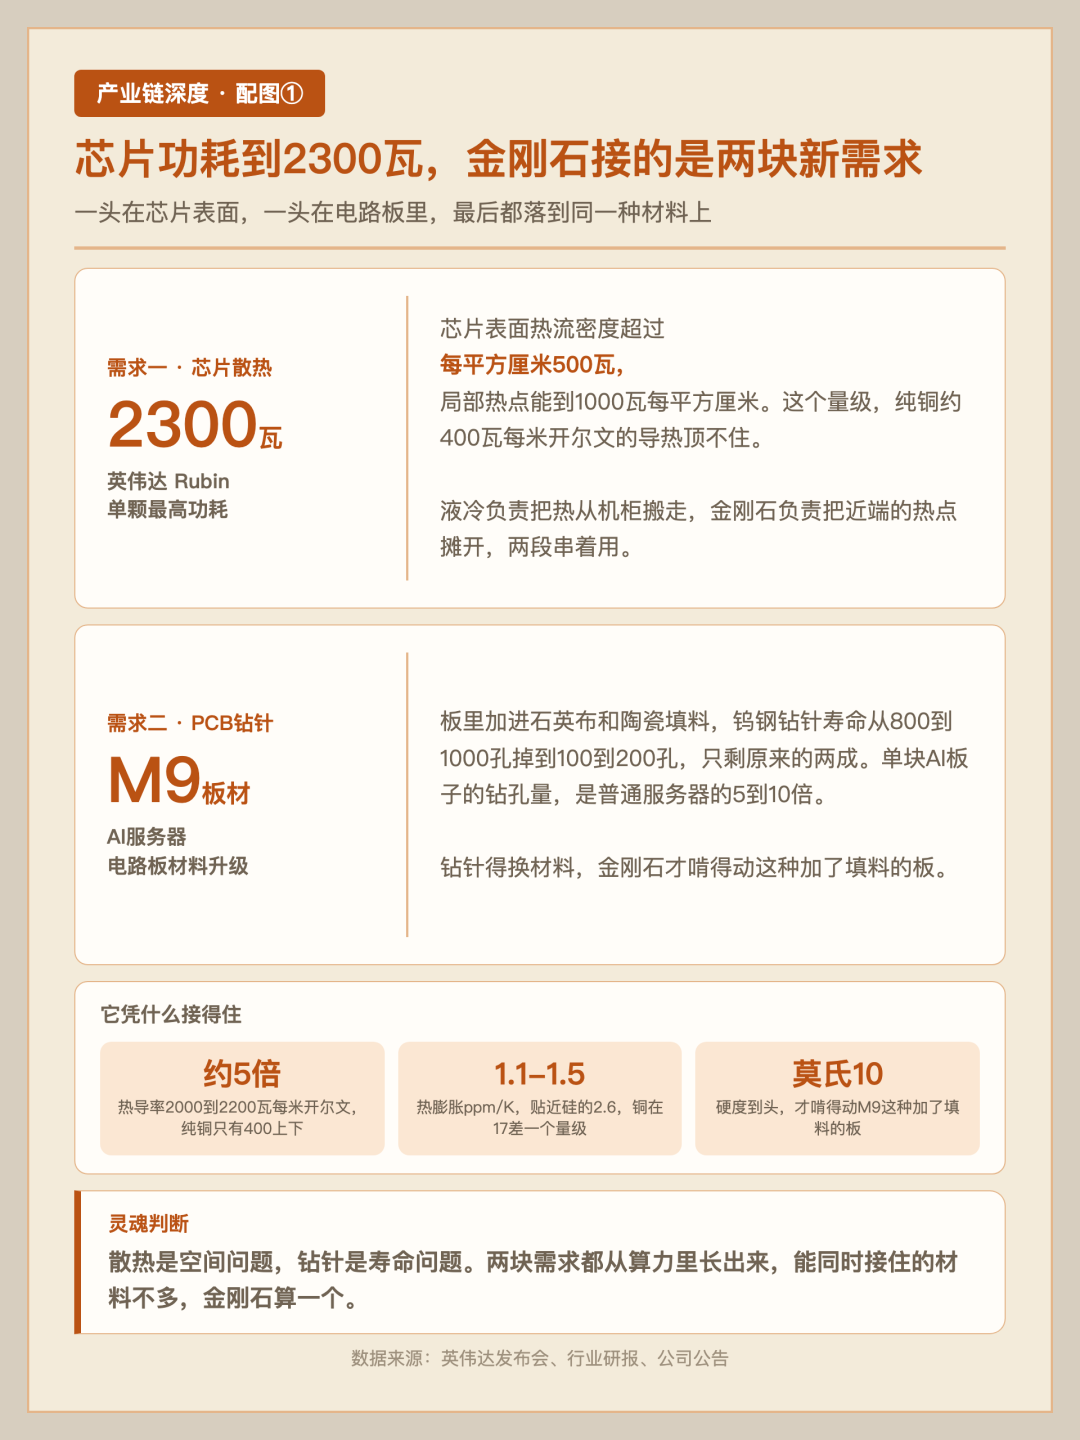
先看导热。CVD单晶金刚石在室温下的热导率可达2000~2200瓦每米开尔文,是纯铜(400上下)的五倍以上。再看热膨胀,金刚石的线膨胀系数只有1.1~1.5ppm/K,与硅(约2.6)、碳化硅(约4)非常接近,芯片经历反复冷热循环时不易开裂、脱层;而铜的这个数值高达17,与芯片差着一个数量级。
选散热材料,只看导热一项远远不够。铜导热虽好,却败在热膨胀与芯片不匹配;铝更轻但导热只剩铜的六成左右,撑不住高功率;石墨片面内方向导热快,垂直方向却不行。既要高导热又要低膨胀,可选项寥寥无几,金刚石是其中之一,代价是贵、且难加工。后续所有路线取舍,根源都在这里。
它在产业链中的位置也由此确定:离芯片越近,节省的热阻越多。芯片到液冷板之间原本靠铜盖板和导热材料层层传递,换成金刚石后,热点摊开更快,传热路径更短。正因如此,尽管价格高昂,需求依然存在。
金刚石的成本结构中,原料占一头。合成金刚石以高纯石墨为碳源、铁镍钴体系为金属触媒,HPHT路线还需要大量消耗碳化钨顶锤。做顶锤用的碳化钨粉(2~10微米档)均价从2025年9月底的605元/千克涨到2026年4月的2050元,半年多上涨1445元;同期镍价从低位反弹约29%。原料价格传导下去,惠丰钻石自5月起将产品价格上调8%~12%,上半年行业内多数厂商都发出了调价函。
设备占另一头。HPHT路线依赖六面顶压机,全国保有量超过1.2万台,基本实现国产化,扩产速度快。CVD路线依赖MPCVD设备,整机国产化率已过半,但半导体级、大腔体高端机型仍需进口。这道坎直接压制大尺寸单晶热沉片的产出——4英寸以上单晶国产化率目前不足两成;多晶的情况则不同,8英寸已能批量供应。
设备是这条链的先行指标。国机精工依托三磨所同时布局HPHT压机与MPCVD,晶盛机电在做全自动长晶炉,英诺激光供应激光切割设备。设备订单通常比产能落地早一到两年,只有大尺寸MPCVD设备实现自产,扩产节奏才能掌握在自己手里。
HPHT法用六面顶压机模拟地幔环境,在超过一千摄氏度、5~6GPa高压的腔体中把石墨转化为金刚石,产物是颗粒状,生长快、成本低,工业金刚石、微粉、培育钻石毛坯及HPHT单晶衬底都出自这条线。国内HPHT毛坯前三家约占七成份额,中南钻石、黄河旋风、力量钻石位居前列。
CVD法则在低压真空环境中,让含碳气体的活性碳原子逐层沉积到晶种上,产物是片状。它纯度高、可掺杂、能做大面积和功能件,但生长慢、成本高。AI散热需要的恰恰是片状大尺寸,因此这条路线被推到了台前。
产能分布上,全球人造金刚石九成以上产自中国,国内又集中于河南——一省产量占全国八成以上,仅柘城一个县的年产能就有约1200万克拉。培育钻石毛坯同样如此:2025年全球约4000万克拉中,中国产出2520万克拉、占63%。以往毛坯产自国内、切磨放在海外,2026年9月郑州投产的年产40万克拉智能切磨基地,补上了这道缺口。
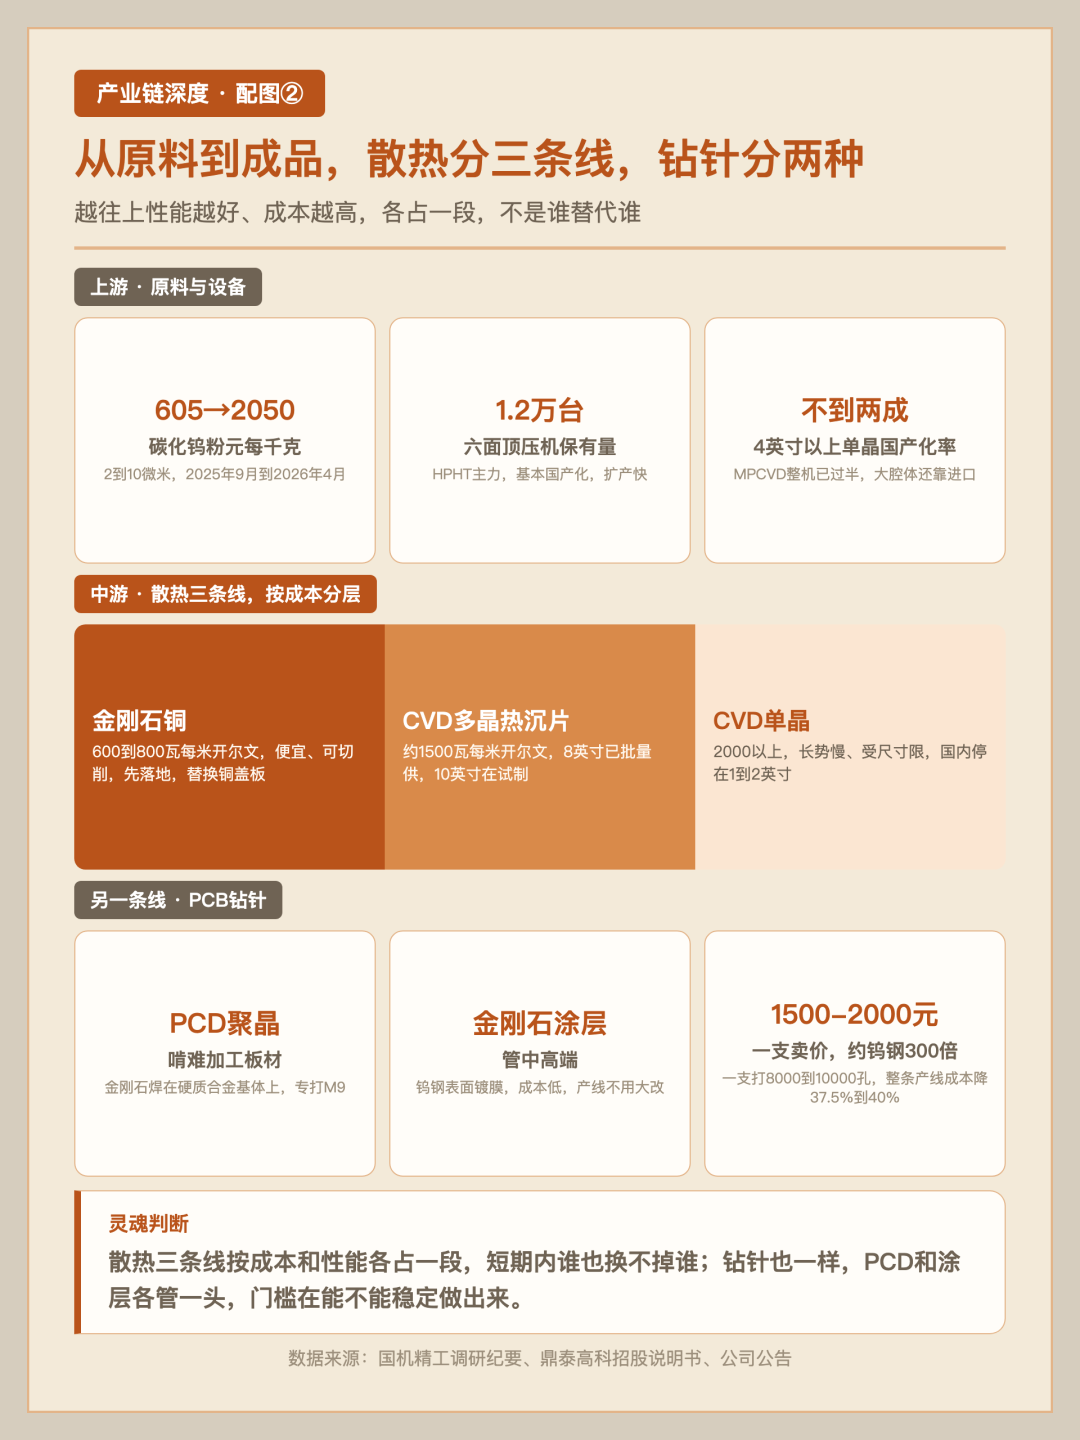
落到产品层面,金刚石散热按成本分为三条线。最先进场的是金刚石铜复合材料——把金刚石微粉与铜通过熔渗、热压等工艺复合,量产产品热导率600~800瓦每米开尔文(国机精工披露的一款达800上下,约为纯铜的两倍)。它便宜、好加工,成本仅为纯金刚石的几分之一,还能精密切削直接替换服务器铜盖板。2026年5月,联想把金刚石铜装进YOGA Air 14 Ultra,在13.9毫米机身内压住40瓦处理器,产线几乎无需改动。
往上是CVD多晶金刚石热沉片,以硅片为基底生长后剥离,热导率约1500瓦每米开尔文,8英寸已批量供应、10英寸在试制,适合大面积散热。最顶层是CVD单晶金刚石,热导率2000以上,但生长极慢、尺寸受限,国内稳定产出停留在1~2英寸——这正是台积电盯着的档次。
能否推开,最终取决于成本。纯金刚石热沉片单片曾卖到数万元,金刚石铜把成本压到几分之一才有规模化使用的可能。国机精工将合成环节放在新疆哈密,当地电价不到其他省区一半;四方达的CVD基地落在新疆沙雅,同样是冲着低电价去的。成本降到临界点之前,多数方案只能停留在样机和小批量阶段。
金刚石热沉片不会直接贴到GPU上,从材料到整机中间隔着好几层。芯片端先要过先进封装这一关:金刚石要嵌入进去,依赖长电科技的2.5D/3D异构集成能力,通富微电则在HBM、Chiplet方向布局。封装过不了关,再好的散热片也压不住热点。
接下来是热界面材料:直接接触芯片的TIM1工艺难度最高,封装外壳与热沉之间的TIM2要求相对宽松。这层材料虽薄,却决定热量能否顺利传出。全球AI服务器TIM前五家合计份额约四成,汉高、莱尔德、信越领跑;国内德邦科技的TIM1.5和TIM2已在主流封测厂批量供货,TIM1通过全套可靠性验证但尚未批量。
再往外是均热板、热管与散热模组:中石科技从石墨、TIM做到VC模组,飞荣达、苏州天脉、思泉新材各占一席。2026年8月,光模块龙头中际旭创以约17.47亿元受让中石科技10.47%股份,把光通信与服务器热管理绑定到一起。到了整机层,工业富联、浪潮信息虽不直接做金刚石,但方案能否落地验收由它们把关。
真正的关口是键合。金刚石与芯片之间的界面若处理不好,一层微小的空气隙就能吃掉大半导热优势。键合是在原子尺度把两者贴实,主流工艺为SAB和共晶键合两条路线。近结方案嵌入金刚石后,界面热阻可压至传统铜盖板路径的三分之一左右,实测能把芯片结温降8~12摄氏度。
落地案例正从实验室走向机房:2026年2月,Akash Systems将金刚石散热方案装进英伟达H200服务器交付印度NxtGen;3月,首批搭载金刚石散热的AMD MI350X服务器上市;上半年,中科院宁波材料所的金刚石铜散热模组用于郑州国家超算互联网核心节点,传热能力提升80%、性能提升10%、温度下降5摄氏度。
巨头动作密集:英伟达2026年2月宣布下一代GPU散热改用金刚石复合材料加液冷,Vera Rubin当年三季度量产;3月又以20亿美元入股Coherent,锁定其金刚石与碳化硅复合液冷板产能;DARPA一笔700万美元合同,让金刚石冷却芯片在军用射频上把功率密度提高了3.3倍。另据前台积电工程师披露,台积电年初对碳化硅和CVD单晶金刚石做了对比测试:在模拟800瓦每平方厘米热流密度下,单晶金刚石把结温控制在85摄氏度以内、热阻比碳化硅低六成以上;碳化硅在热流密度超过700瓦每平方厘米时结温就突破110摄氏度、触发降频。
2026年被业内视为验证之年,样机与送测密集,2027年前后才谈得上放量。放量的前提是键合工艺稳定、良率过关、再拿到客户认证。材料端国内底子厚,难点集中在工艺和认证两段。
金刚石钻针分两类:PCD聚晶金刚石钻针将一小片金刚石焊在硬质合金基体上,硬、耐磨、寿命长,专攻难加工板材;金刚石涂层钻针则在钨钢表面镀金刚石膜,成本低、产线改动小。PCD负责M9这类高阶板,涂层覆盖中高端,两者分工明确。
算一笔账:M9板上一支金刚石钻针卖1500~2000元,是钨钢针(6~10元)的约300倍;但它能打8000~10000孔,是钨钢针(100~200孔)的50~75倍。单看耗材单价并不便宜,但省下的是频繁换刀停线的时间和断刀报废的高价板材——几项合计算进产线总成本,反而低约37.5%~40%。客户选供应商看的是产线不停、良率不降,按整条产线算账,单支标价说明不了什么。
竞争格局上,沃尔德用0.25毫米金刚石微钻在3.5毫米厚M9板上全程无断针、钻孔超8000个,样品已进入深南电路、沪电股份小批量测试,8月又定增14.5亿元加码微钻和功能材料;四方达的PCD微钻覆盖0.2~3毫米全系列,正在主力PCB厂验证;涂层路线上,中钨高新旗下金洲精工、鼎泰高科已开始供货。这个市场2025年约60亿元,2030年预计达100亿元,年增速近一成,其中高端涂层占比从三成出头向五成攀升。按2025年收入计,鼎泰高科占22.9%居首,日本佑能21.6%、金洲精工19.7%;鼎泰高科上半年营收19.43亿元,精密刀具占82.41%,AI服务器微钻出货持续放量。
金刚石散热的市场测算各家差异很大:中泰证券测热沉片2026年约87亿元、2030年约592亿元;浙商证券测金刚石铜在AI芯片散热中2026年约14.1亿美元、2029年约64.7亿美元;华福证券把口径放宽到2030年480亿~900亿元,乐观情形看到1440亿元。统计边界不同导致数字差距明显,只能看量级与方向。需求侧有一处数据可以互证:有机构测算AI散热在2026年拉动的工业金刚石需求为700万~1000万克拉,接近全球满产产能约800万克拉。紧的是高端CVD——良品率不高,缺口比总量更突出。
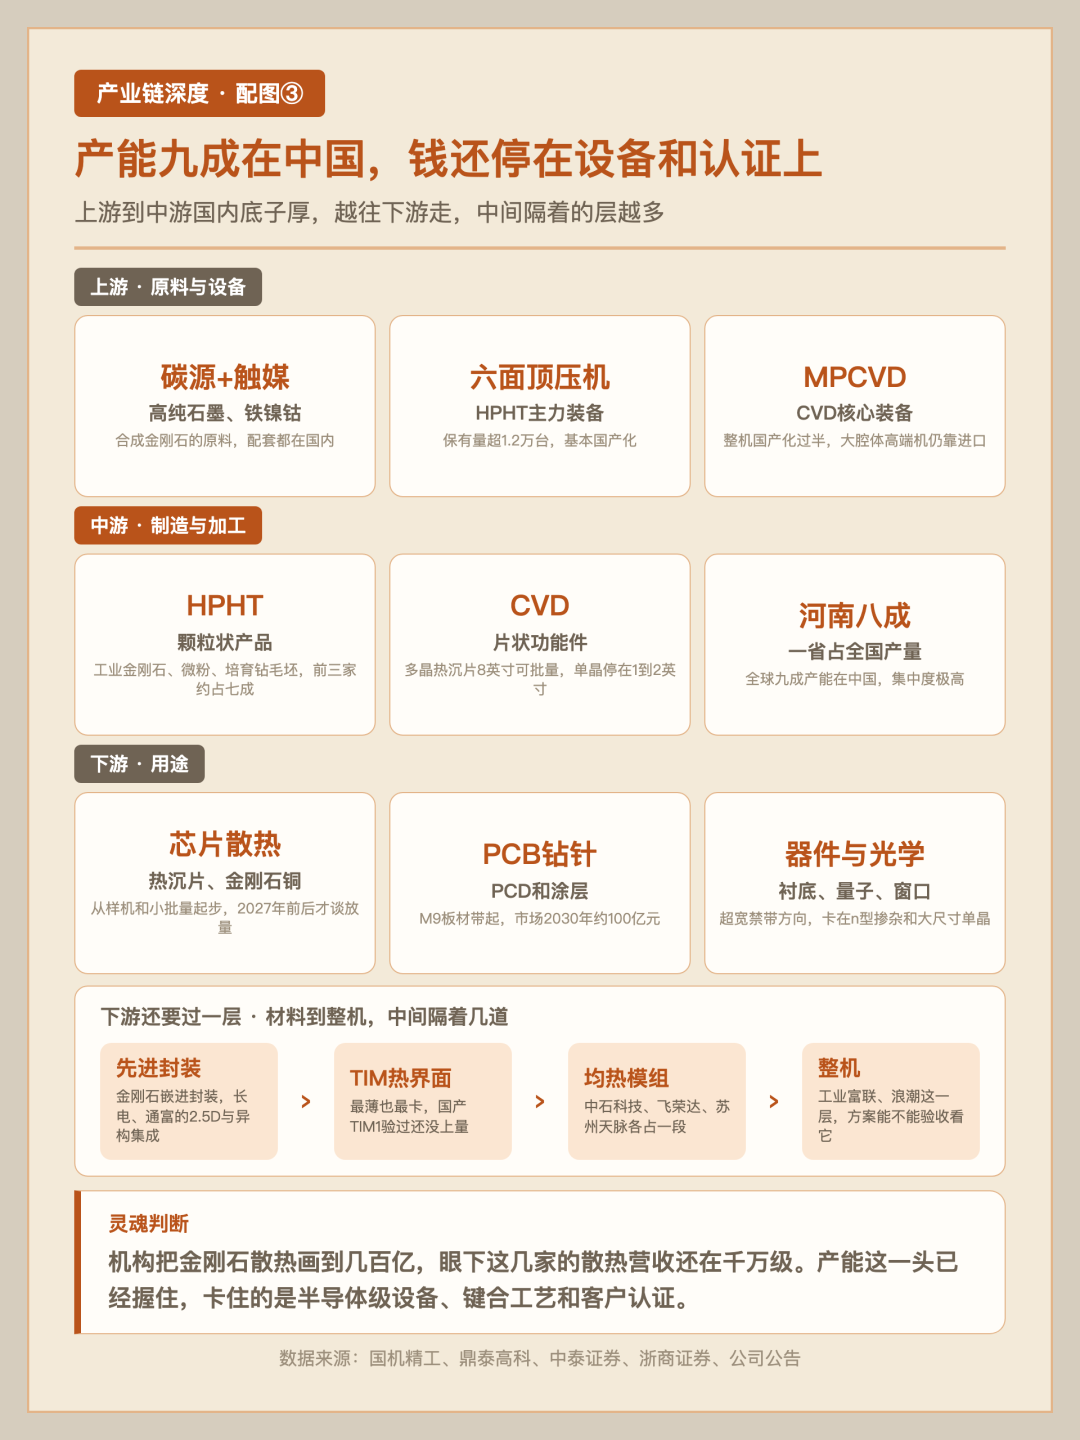
2026年半年报显示,业绩分化很直白:力量钻石上半年营收4.38亿元、同比增80.94%,归母净利润9008万元、同比增247.61%,但六成七收入仍来自培育钻石;四方达营收3.75亿元、同比增43.76%,CVD金刚石收入6350万元、占比16.96%,属于刚起量的新业务。黄河旋风营收8.07亿元、仍亏损2.22亿元;中兵红箭超硬材料板块营收10.65亿元、同比增30.05%;国机精工金刚石材料收入同比增33.78%,其中散热片和光学窗口片去年只有1000多万元,订单主要来自国防。翻遍这批财报,回暖推力仍是工业金刚石涨价,散热尚未进入实质营收,多数停留在样机阶段。
产能建设却没停:黄河旋风规划8英寸热沉片年产能2万片,并计划三年内配300台MPCVD、把热沉片做到年产15万片;力量钻石将10.28亿元募资从培育钻石项目挪向金刚石功能材料;四方达拟募资17.5亿元投金刚石钻针。订单停在送样和小批量,报表兑现要好几年,这批公司都得先熬过一段只有投入、不见收入的时期。
新玩家也在进场:哈工大郑州研究院孵化的碳真芯材自研MPCVD装备覆盖4~8英寸,金刚石铜年产1000万平方厘米,年初已向一家大型PC厂商交付量产货;三帝科技用3D打印做金刚石铜散热器,掺杂比例可达七成、热阻比传统方案低一半。老业务的延伸也在继续:沃尔德的金刚石声学振膜2026年4月批量交付新能源乘用车;惠丰钻石依托HPHT和CVD双工艺搭建热沉片产品线,6月柘城、包头两个项目投产。
这条链上,中国的位置很清晰:2025年人造金刚石产量168.46亿克拉、占全球95%以上,河南一省占全国八成,六面顶压机与原料配套都在国内;短板在两头——前头是半导体级MPCVD设备和大尺寸单晶,后头是键合工艺与客户认证。
再往远看,金刚石的价值不止于散热:约5.5电子伏的禁带宽度、数倍于碳化硅的击穿场强,意味着它能做成扛更高电压和温度的功率器件;GaN-on-Diamond已用于射频器件,量子色心、红外光学窗口也在同一条线上。难点同样清楚:n型掺杂没有稳定方案,大尺寸单晶衬底国内拿不到。英特尔6月投资了人造金刚石晶圆企业Diamond Foundry,押注的正是这条更远的路。
政策与外部环境也在为这条链定价:2025年10月超硬材料相关物项列入出口管制;"十五五"规划纲要提出持续增强超硬材料竞争优势;郑南商许集群入选国家先进制造业集群,河南设立200亿元产业基金。材料这一段国内已经做得很扎实,剩下的,就看设备和认证什么时候补上。
风险提示:本文仅为产业研究梳理,所涉数据来自公开资料整理,不构成任何投资建议。市场有风险,决策需谨慎。