
深圳励悦展览有限公司
博寒展览(上海)有限公司
大会组委会联系方式:
联系人:金 柠(女士) 188-1001-9827(同微信号)
E-mail:1784896052@qq.com
扫码添加微信
备注单位,姓名
导读:
先看一组动作:2026年3月,美的宣布总投资超10亿元的顺德液冷智造基地动工;同期,格力的"冰立方"磁悬浮CDU拿下联通超2亿元集采最大份额;海尔一口气发布六大智算中心新品,并牵头液冷行业标准制定;海信的80kW液冷机组已经在批量出货。
四条赛道上的老对手,在"AI算力散热"这个新战场上重新碰头。这不是巧合,而是一次集体判断:当AI的功率密度突破天花板,散热就从配套环节变成了核心环节——而制冷,恰恰是家电企业做了几十年的看家本领。
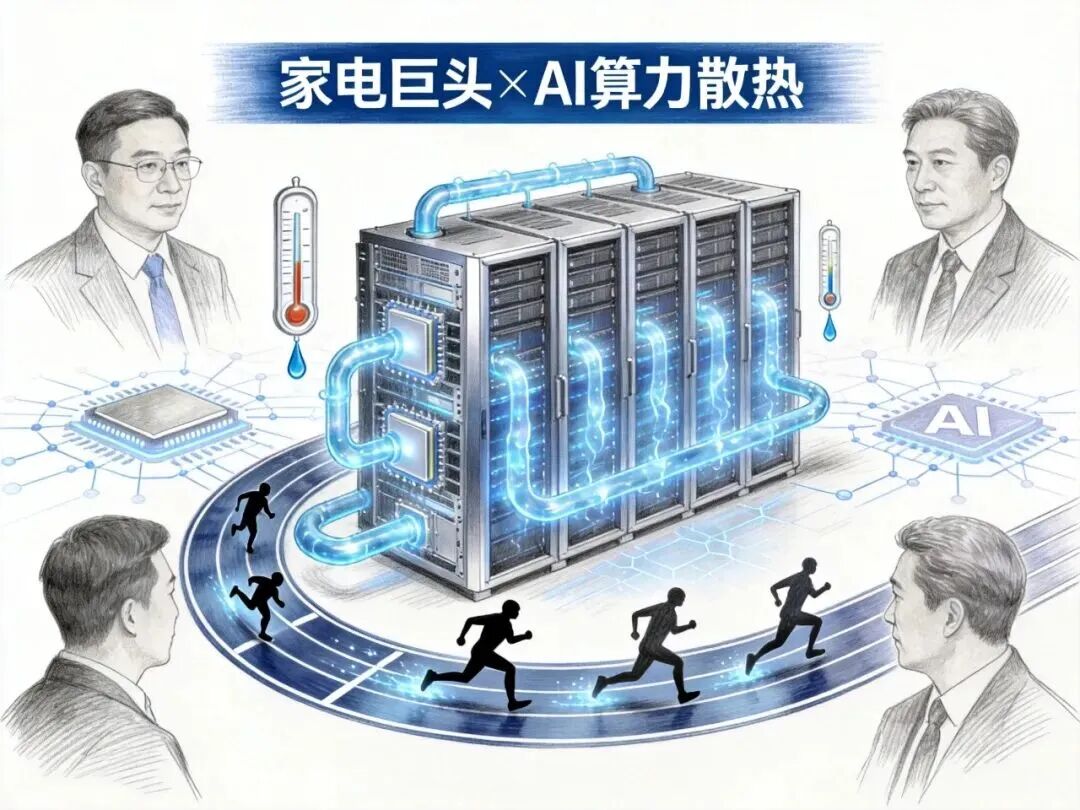
▲ 家电巨头 × AI算力散热:四强同场竞技
先说一个反直觉的事实:AI越强大,越怕热。
传统服务器机柜的功率密度不过5-10kW,风扇吹一吹就能应付。但AI训练集群完全是另一个量级——单机柜20kW起步,高的到130kW,英伟达下一代Rubin机柜甚至直冲200kW。什么概念?相当于把七八台家用空调的压缩机塞进一个书柜大小的空间里同时满负荷运转。这时候再用电风扇去降温,就像拿扇子给炼钢炉送风。
热,卡住的是算力的脖子。芯片温度一高就降频,花大价钱买来的算力直接打了对折。所以业内有个说法:散热能力,正在成为算力上限本身。
政策又推了关键一把:四部门联合发文,要求新建大型AI数据中心全面普及液冷;枢纽节点PUE(能效指标)不得高于1.2——这条红线,风冷方案连门槛都摸不着,只有液冷做得到。
一句话总结:液冷已经从"可选项"变成了"必答题"。蛋糕就这么摆在了桌面上。
四巨头里,美的这一手最重、最快、也最成体系。
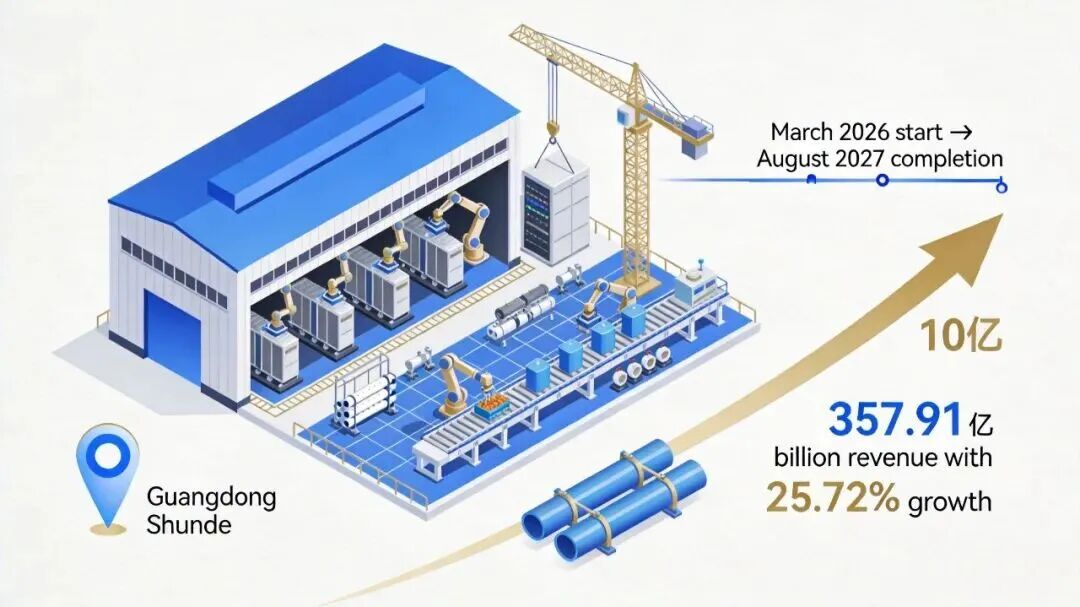
顺德液冷智造基地选址国家级高新区核心区,2026年3月启动、4月土建施工,预计2027年8月投产,工期约30个月。项目定位是集研发、中试、智能制造、测试验证于一体的绿色低碳智能工厂,达产后预计年产值超45亿元,新增高端技术岗位1200个。
产品端的打法,是把"看家本领"直接搬进机房:自研"司南"磁悬浮离心机一季度国内市占率31.17%、位居行业第一,背后是470余项专利托底;5月发布行业首创的磁悬浮补冷型CDU一体化方案,再加上集成冷冻站、自然冷却、蓄冷、热回收,组合拳已经成型。
订单是试金石:
渠道视角:美的的路径证明,家电企业的赛道边界还在拓宽。对经销商而言,品牌的B端能力越强,你手里的牌面就越厚——关注美的在数据中心温控领域的合作政策,可能比盯着家用机提价更有价值。
这场仗不是美的一个人的独角戏。三家几乎同步入局,但拿的牌完全不同。
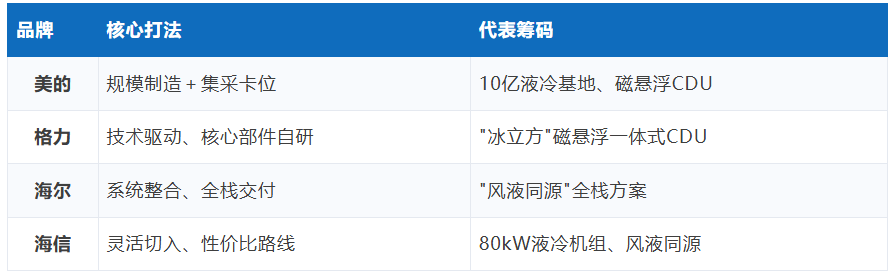
格力押的是"技术深度"。核心筹码是磁悬浮压缩机——50-1700RT全系列自研,100%自主可控。"冰立方"磁悬浮一体式CDU最高冷量1200kW,供液温度波动控制在±0.5℃,能把数据中心PUE稳定压到1.10以下,占地还省一半以上。同样中标联通超2亿集采并拿下最大份额;自研风冷变频氟泵机房空调,自然冷却工况下节能40%-60%。
海尔做的是"系统整合"。3月发布"风液同源"一体化方案,一套系统同时兼容风冷与液冷;4月连发六大智算中心新品;7月官宣建成"风液同源·悬浮引领"全栈温控体系。国家级超算中心实测PUE稳定在1.2以内,更是深度参与Open AI Infra社区、牵头液冷行业标准制定——做标准的人,往往笑到最后。
海信走的是"灵活切入"。从储能液冷柜起步,80kW液冷机组已批量出货;风液同源方案支持按需调配风液比例,客户可以分期部署、前期投入门槛低。别小看这条路——2025年海信国内多联机市场份额超23%,水机产品在数据中心行业的业绩同比增长69%,增长势头一点不输。
四家摆在一起看很有意思:美的赢在规模与交付,格力赢在核心部件自主可控,海尔赢在全栈与标准话语权,海信赢在灵活与性价比。策略差异的背后,是各自几十年积累的核心禀赋不同。
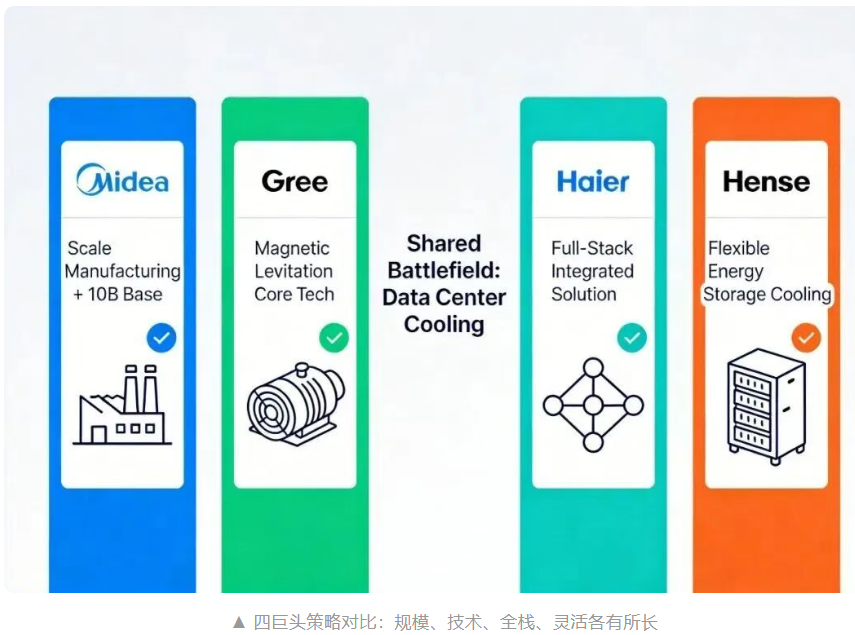
渠道视角:选合作伙伴,本质是选禀赋匹配。客户要大规模快速交付,找美的;项目对核心部件自主化要求高,看格力;要风液混合的全栈方案,找海尔;预算分期、场景灵活,海信可能更合适。
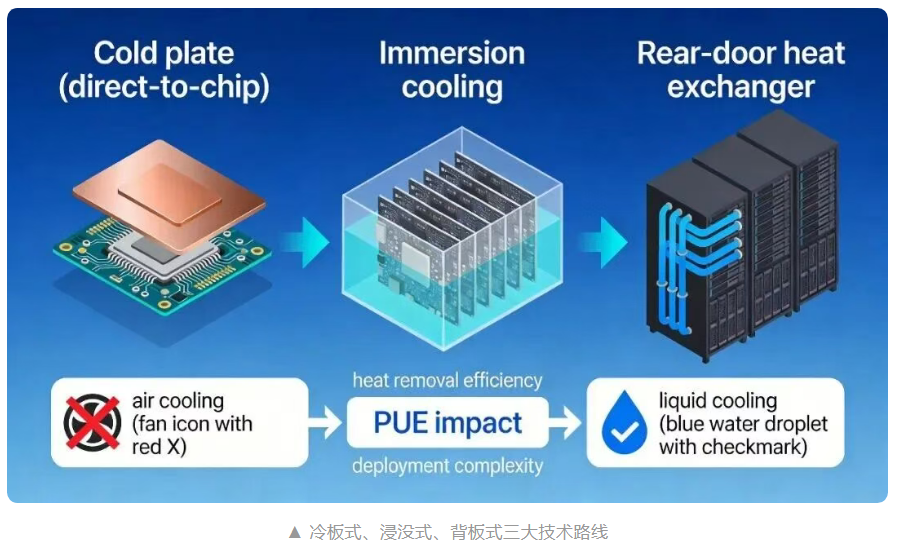
很多人以为"液冷"是一种技术,其实是三种,而且排位赛已经开打。
数据中心散热和空调制冷,本质上是同一门物理。把两边的能力清单摆在一起,几乎是逐项对得上:
当然也有边界:家电巨头的优势集中在"一次侧冷源"(压缩机、冷水机组、CDU),而冷板、快速接头、Manifold流体分配器、服务器内部液冷设计这些环节,仍需与芯片、服务器厂商协同。蛋糕很大,但不是一家通吃。
竞争格局因此被改写。传统散热厂商(曙光数创、英维克、依米康、维谛技术)行业Know-how深、项目经验多,短板在产能与核心压缩机技术;家电巨头则带着量产能力与大单集采快速卡位。国际战场同样在升温:三星收购FläktGroup后在印度浦那新厂投产,年产6500台HVAC设备;施耐德、维谛依托全球渠道应战——而中国本土厂商正以本地化+成本优势快速追赶。一个细节足以说明家电供应链有多"卷":美的供应商已将冷却液泄漏率从百万分之五百压到百万分之五十以下——这种极致品控,正是家电行业打了三十年价格战淬出来的功夫。
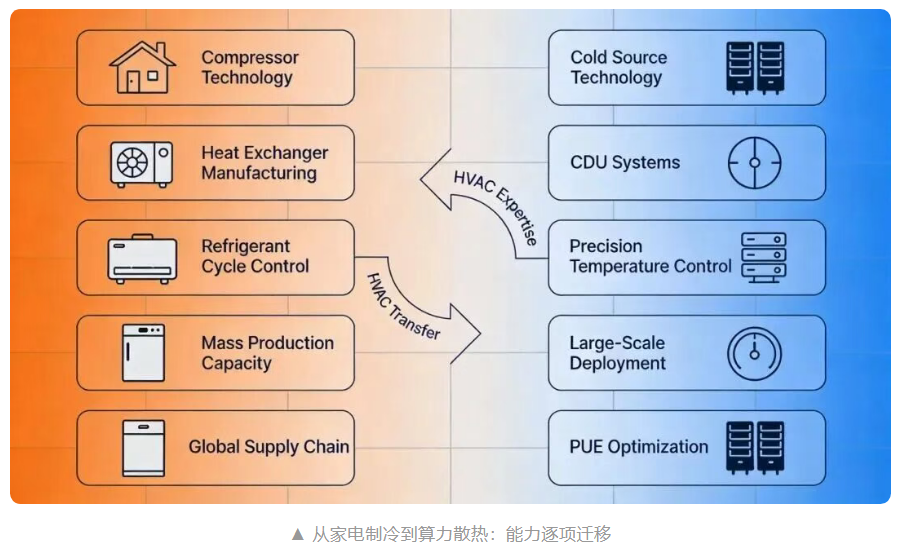
渠道视角:家电巨头入局的本质,是"C端量产能力向B端市场的迁移"。传统散热厂商拼单品价格已经打不过了,未来的机会在"系统集成+运维服务"这些差异化环节——这同样适用于正在寻求转型的经销商。
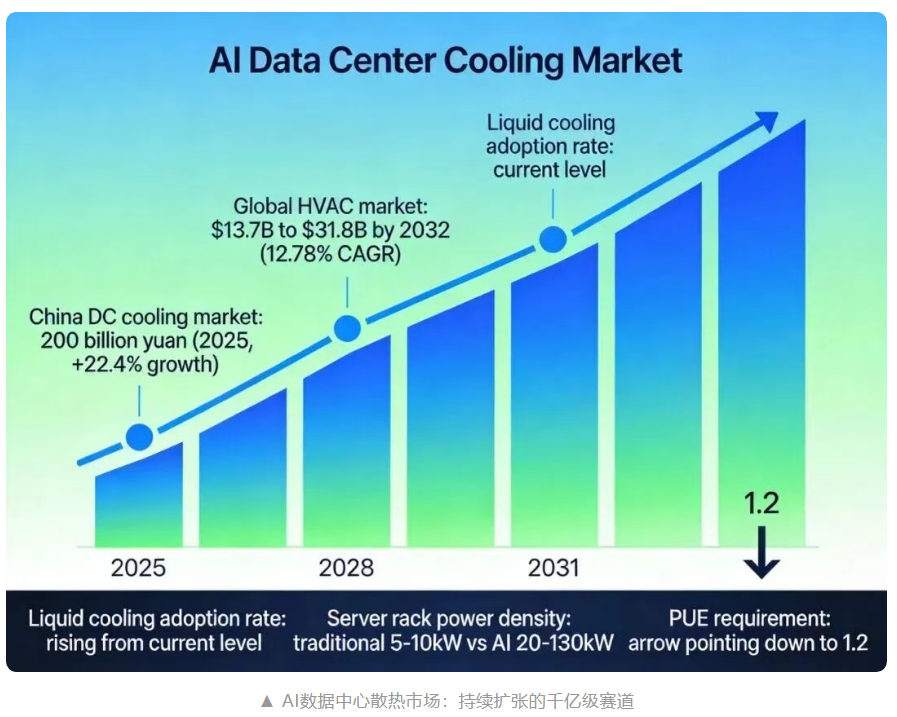
数字最有说服力。2025年,中国数据中心空调行业内销规模已近200亿元,增速22.4%——在家用空调增长乏力的背景下,这个增速近乎奢侈。拉长看全球市场:数据中心HVAC市场2025年约137亿美元,预计2032年达318亿美元,年复合增速12.78%;中国数据中心冷却市场2026年约30亿元,2031年预计翻倍到67亿元级别。
驱动力是双轮的:一边是AI机柜功率密度持续飙升(5-10kW → 20-130kW → 200kW),一边是政策强制液冷标准落地(PUE 1.2红线,北京要求新建低于1.5、上海收紧到1.3,而液冷方案可以做到1.10-1.17)。这不是短期风口,而是十年维度的确定性赛道。业内普遍预计,液冷渗透率将从当前约20%提升至35%以上;到2028-2030年,液冷会成为新建数据中心标配,家电巨头在数据中心温控的市场份额有望过半。
最后说点实在的。如果你是家电经销商、渠道商,或者只是关注这个行业走向的人,送你三个判断:
判断一:第二增长曲线是真的。楼宇科技板块25%以上的增速,对照家用市场的缩量态势,B端散热就是家电行业当下最确定的新增长极。客单价和市场空间,跟"卖空调给家庭"完全不是一个量级。
判断二:能力迁移是最硬的护城河。这不是跨界,是迁移——压缩机、换热器、制冷循环、智能控制,做了二三十年的东西恰好是AI散热最需要的。传统工业制冷厂商很难在成本和产能上追上来,有这种底子的企业值得长期看好。
判断三:机会不止属于厂商。有B端渠道资源的经销商,可以重点关注家电巨头在数据中心温控领域的招商与合作机会;没有B端资源的,也可以把"给AI降温"当作跟客户讲品牌故事的新素材——当同行还在聊价格战时,你聊的是给AI机房降温,格局立现。
家电行业的故事讲了几十年,从"要不要买空调"讲到"买谁的空调",现在终于翻到了新的一页:谁的机器,能给AI这个"耗电巨兽"降温。这一仗,才刚刚开始。
数据来源:制冷快报、产业在线、钉科技、Mordor Intelligence、MarketsandMarkets及各企业官方公告,数据截至2026年8月中旬。